Domain rspi.de kaufen?
Wir ziehen mit dem Projekt
rspi.de um.
Sind Sie am Kauf der Domain
rspi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rspi.de kaufen?
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **

Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
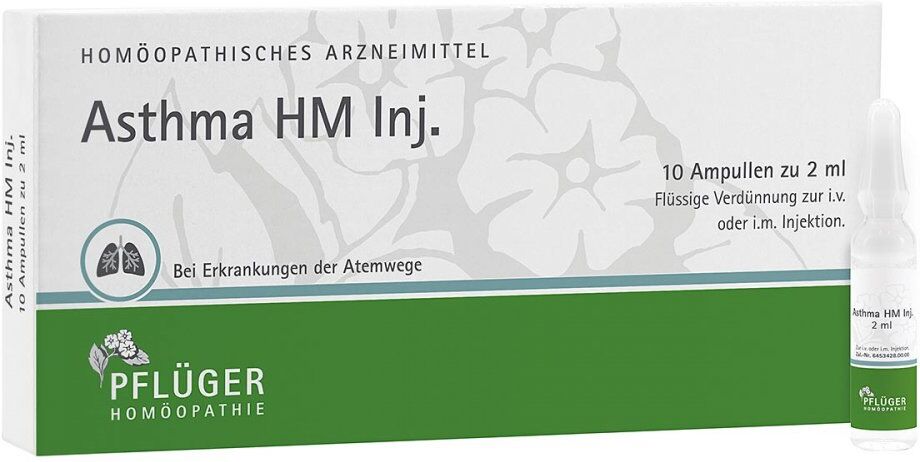
Asthma Hm Inj. 100 MLWichtige Hinweise (Pflichtangaben): Asthma HM Inj. Anwendungsgebiete: leiten sich von den homöopathischen Arzneimittelbildern ab. Dazu gehören: Erkrankungen der Atemorgane wie z.B. Katarrhe der Luftwege, Asthma bronchiale und spastische Bronchitis. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Asthma HM Inj, homöopathisches Arzneimittel bei Erkrankungen der Atemwege für Erwachsene und Jugendliche ab 12 Jahren Wirkstoffe: siehe Punkt 6 Sehr geehrte Patientin, sehr geehrter Patient! Bitte lesen Sie die gesamte Gebrauchsinformation sorgfältig durch und heben Sie sie auf. Vielleicht möchten Sie diese später nochmals lesen. Ihr Therapeut, Arzt oder Apotheker hilft Ihnen gerne weiter, wenn Sie weitere Informationen oder einen Rat benötigen. 1. WAS IST ASTHMA HM INJ. UND WOFÜR WIRD ES ANGEWENDET? Asthma HM Inj. ist ein homöopathisches Arzneimittel bei Erkrankungen der Atemwege. Das Anwendungsgebiet leitet sich von den homöopathischen Arzneimittelbildern ab. Dazu gehören: Erkrankungen der Atemorgane wie z. B. Katarrhe der Luftwege, Asthma bronchiale und spastische Bronchitis. 2. WAS MÜSSEN SIE VOR DER ANWENDUNG VON ASTHMA HM INJ. BEACHTEN? Asthma HM Inj. darf nicht angewendet werden bei bekannter Allergie gegen Kamille oder andere Korbblütler. Asthma HM Inj. darf bei Schilddrüsenerkrankungen nicht ohne ärztlichen Rat angewendet werden. Bei anhaltenden, unklaren oder neu auftretenden Beschwerden, bei Atemnot, bei Fieber oder bei eitrigem Auswurf sollten Sie einen Arzt aufsuchen, da es sich um Erkrankungen handeln kann, die einer ärztlichen Abklärung bedürfen. Was müssen Sie in der Schwangerschaft und Stillzeit berücksichtigen? Fragen Sie vor der Anwendung von allen Arzneimitteln Ihren Arzt um Rat. Was ist bei Kindern zu berücksichtigen? Zur Anwendung dieses Arzneimittels als Injektion bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es soll deshalb bei Kindern unter 12 Jahren nur nach ärztlicher Anleitung angewendet werden. Anwendung von Asthma HM Inj. zusammen mit anderen Arzneimitteln: Es sind keine Wechselwirkungen bekannt. Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel anwenden, fragen Sie bitte Ihren Arzt. 3. WIE IST ASTHMA HM INJ. ANZUWENDEN? Die folgenden Angaben gelten für Erwachsene und Jugendliche ab 12 Jahren, soweit das Arzneimittel nicht anders verordnet wurde: Bei akuten Zuständen bis zu 3 x täglich 1 Ampulle bzw. bei chronischen Verlaufsformen 1 x täglich 1 Ampulle intravenös oder intramuskulär injizieren. Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden. 4. WELCHE NEBENWIRKUNGEN SIND MÖGLICH? In Einzelfällen können Überempfindlichkeitsreaktionen auftreten. Hinweis: Bei der Anwendung eines homöopathischen Arzneimittels können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Meldung von Nebenwirkungen: Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte, Abt. Pharmakovigilanz, Kurt-Georg-Kiesinger Allee 3, D-53175 Bonn, Website: www.bfarm.de, anzeigen. Indem Sie Nebenwirkungen melden, können Sie dazu beitragen, dass mehr Informationen über die Sicherheit dieses Arzneimittels zur Verfügung gestellt werden. 5. WIE IST ASTHMA HM INJ. AUFZUBEWAHREN? Bewahren Sie das Arzneimittel so auf, dass es für Kinder nicht zugänglich ist. Bitte verwenden Sie das Arzneimittel nicht mehr nach dem auf dem Behältnis und der äußeren Umhüllung angegebenen Verfalldatum. Nicht über 25°C lagern. 6. WEITERE INFORMATIONEN: Zusammensetzung: 1 Ampulle zu 2 ml enthält: Wirkstoffe: Ammi visnaga Dil. D 4 - 0,04 ml Blatta orientalis Dil. D 5 - 0,04 ml Cetraria islandica Dil. D 5 - 0,04 ml Drosera Dil. D 4 - 0,04 ml Eriodictyon californicum Dil. D 4 - 0,04 ml Euspongia officinalis Dil. D 5 - 0,04 ml Grindelia robusta Dil. D 3 - 0,04 ml Matricaria recutita Dil. D 5 - 0,04 ml Natrium sulfuricum Dil. D 6 - 0,04 ml Psychotria ipecacuanha Dil. D 6 - 0,04 ml Bestandteile 1 - 10 über die letzten beiden Stufen gemeinsam potenziert. Sonstige Bestandteile: Natriumchlorid, Wasser für Injektionszwecke. Inhalt: Flüssige Verdünnung zur Injektion. 10 bzw. 50 Ampullen z52,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **

Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Asthma Hm iniecto AmpullenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Asthma Hm iniecto Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.13,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Asthma Injektopas Sl AmpullenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Asthma Injektopas Sl Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.14,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Asthma Hm Inj. 100 MLWichtige Hinweise (Pflichtangaben): Asthma HM Inj. Anwendungsgebiete: leiten sich von den homöopathischen Arzneimittelbildern ab. Dazu gehören: Erkrankungen der Atemorgane wie z.B. Katarrhe der Luftwege, Asthma bronchiale und spastische Bronchitis. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Asthma HM Inj, homöopathisches Arzneimittel bei Erkrankungen der Atemwege für Erwachsene und Jugendliche ab 12 Jahren Wirkstoffe: siehe Punkt 6 Sehr geehrte Patientin, sehr geehrter Patient! Bitte lesen Sie die gesamte Gebrauchsinformation sorgfältig durch und heben Sie sie auf. Vielleicht möchten Sie diese später nochmals lesen. Ihr Therapeut, Arzt oder Apotheker hilft Ihnen gerne weiter, wenn Sie weitere Informationen oder einen Rat benötigen. 1. WAS IST ASTHMA HM INJ. UND WOFÜR WIRD ES ANGEWENDET? Asthma HM Inj. ist ein homöopathisches Arzneimittel bei Erkrankungen der Atemwege. Das Anwendungsgebiet leitet sich von den homöopathischen Arzneimittelbildern ab. Dazu gehören: Erkrankungen der Atemorgane wie z. B. Katarrhe der Luftwege, Asthma bronchiale und spastische Bronchitis. 2. WAS MÜSSEN SIE VOR DER ANWENDUNG VON ASTHMA HM INJ. BEACHTEN? Asthma HM Inj. darf nicht angewendet werden bei bekannter Allergie gegen Kamille oder andere Korbblütler. Asthma HM Inj. darf bei Schilddrüsenerkrankungen nicht ohne ärztlichen Rat angewendet werden. Bei anhaltenden, unklaren oder neu auftretenden Beschwerden, bei Atemnot, bei Fieber oder bei eitrigem Auswurf sollten Sie einen Arzt aufsuchen, da es sich um Erkrankungen handeln kann, die einer ärztlichen Abklärung bedürfen. Was müssen Sie in der Schwangerschaft und Stillzeit berücksichtigen? Fragen Sie vor der Anwendung von allen Arzneimitteln Ihren Arzt um Rat. Was ist bei Kindern zu berücksichtigen? Zur Anwendung dieses Arzneimittels als Injektion bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es soll deshalb bei Kindern unter 12 Jahren nur nach ärztlicher Anleitung angewendet werden. Anwendung von Asthma HM Inj. zusammen mit anderen Arzneimitteln: Es sind keine Wechselwirkungen bekannt. Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel anwenden, fragen Sie bitte Ihren Arzt. 3. WIE IST ASTHMA HM INJ. ANZUWENDEN? Die folgenden Angaben gelten für Erwachsene und Jugendliche ab 12 Jahren, soweit das Arzneimittel nicht anders verordnet wurde: Bei akuten Zuständen bis zu 3 x täglich 1 Ampulle bzw. bei chronischen Verlaufsformen 1 x täglich 1 Ampulle intravenös oder intramuskulär injizieren. Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden. 4. WELCHE NEBENWIRKUNGEN SIND MÖGLICH? In Einzelfällen können Überempfindlichkeitsreaktionen auftreten. Hinweis: Bei der Anwendung eines homöopathischen Arzneimittels können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Meldung von Nebenwirkungen: Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte, Abt. Pharmakovigilanz, Kurt-Georg-Kiesinger Allee 3, D-53175 Bonn, Website: www.bfarm.de, anzeigen. Indem Sie Nebenwirkungen melden, können Sie dazu beitragen, dass mehr Informationen über die Sicherheit dieses Arzneimittels zur Verfügung gestellt werden. 5. WIE IST ASTHMA HM INJ. AUFZUBEWAHREN? Bewahren Sie das Arzneimittel so auf, dass es für Kinder nicht zugänglich ist. Bitte verwenden Sie das Arzneimittel nicht mehr nach dem auf dem Behältnis und der äußeren Umhüllung angegebenen Verfalldatum. Nicht über 25°C lagern. 6. WEITERE INFORMATIONEN: Zusammensetzung: 1 Ampulle zu 2 ml enthält: Wirkstoffe: Ammi visnaga Dil. D 4 - 0,04 ml Blatta orientalis Dil. D 5 - 0,04 ml Cetraria islandica Dil. D 5 - 0,04 ml Drosera Dil. D 4 - 0,04 ml Eriodictyon californicum Dil. D 4 - 0,04 ml Euspongia officinalis Dil. D 5 - 0,04 ml Grindelia robusta Dil. D 3 - 0,04 ml Matricaria recutita Dil. D 5 - 0,04 ml Natrium sulfuricum Dil. D 6 - 0,04 ml Psychotria ipecacuanha Dil. D 6 - 0,04 ml Bestandteile 1 - 10 über die letzten beiden Stufen gemeinsam potenziert. Sonstige Bestandteile: Natriumchlorid, Wasser für Injektionszwecke. Inhalt: Flüssige Verdünnung zur Injektion. 10 bzw. 50 Ampullen z52,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Praxisbuch BeatmungPraxisbuch Beatmung , Von den anatomischen und physiologischen Grundlagen über die unterschiedlichen Beatmungsformen bis zu Besonderheiten in Anästhesie und auf der Intensivstation - der Leser erfährt alles über das Angstthema Beatmung. Fallbeispiele schildert verschiedene Patientenfälle und bieten Lösungsvorschläge für komplexe Situationen. Der Schwerpunkt liegt auf der Darstellung der praktischen Durchführung der Beatmung. Zahlreiche praktische Tipps zeigen, worauf es ankommt und geben so Sicherheit. Extra-Kapitel gehen auf die speziellen Themen wie "Beatmung bei Kindern" und "Pflege" ein. Die neue Auflage mit neuer Gliederung der Themen und neu: Verfahren der intraoperativen Atemwegssicherung / Beatmung in der Intensivmedizin / Koniotomie / Beatmung in besonderen Fällen / Beatmung bei (schwer) adipösen Patienten / Beatmung bei exazerbierter chronisch-obstruktiver Lungenerkrankung (COPD) / Prinzipien der Beatmung in Schockraum oder Notaufnahme / Beatmung bei akuten zerebralen Läsionen. , Reiningungssets > Autopflege & Aufbereitung , Auflage: 7. Auflage, Erscheinungsjahr: 20190923, Produktform: Kartoniert, Titel der Reihe: MONOGRAPHIE - Fachbuch - Urban & Fischer-Verlag##, Redaktion: Hintzenstern, Ulrich~Bein, Thomas, Auflage: 19007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 210, Abbildungen: 33 schwarz-weiße und 70 farbige Abbildungen, Keyword: Beatmungsgeräte; Invasive Beatmung; Narkosebeatmung; PEEP; Ventilation; assistierte Beatmung; kontrollierte Beatmung, Fachschema: Atmen~Atmung - Beatmung~Innere Medizin~Medizin / Innere Medizin~Intensivmedizin - Intensivbehandlung - Intensivstation - Intensivtherapie~Medizin / Intensivmedizin~Palliativmedizin, Fachkategorie: Palliativmedizin~Klinische und Innere Medizin, Bildungszweck: für die Berufsbildung, Warengruppe: TB/Medizin/Andere Fachgebiete, Fachkategorie: Intensivmedizin, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIV, Seitenanzahl: 210, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer in Elsevier, Länge: 211, Breite: 137, Höhe: 15, Gewicht: 308, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783437234132 9783437234125 9783437234118 9783437234101 9783437225505, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,43,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
-
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.